复盘医药流通三季报,头部企业现效率修复信号
10月下旬以来,国药控股、上海医药、九州通、国药一致、南京医药、重药控股、柳药集团、中国医药等医药流通上市公司陆续披露2026年三季度报告,行业整体的承压与分化随之显现。从已披露数据看,“增收不增利”成为普遍现象,盈利与现金流表现参差不齐,而这背后是政策坐标的位移。2026年4月14日,国务院办公厅发布《关于健全药品价格形成机制的若干意见》(国办发〔2026〕9号),明确以定点药店、网上药店价格作为锚点督促调整偏高挂网价格,推动药品价格协同治理;集中带量采购持续扩围,医保基金直接结算政策在各地执行。作为连接医药工业与终端的中间环节,流通企业面临价格空间与资金占用两头承压,盈利模式正在被系统性重构。
拆解格局裂变
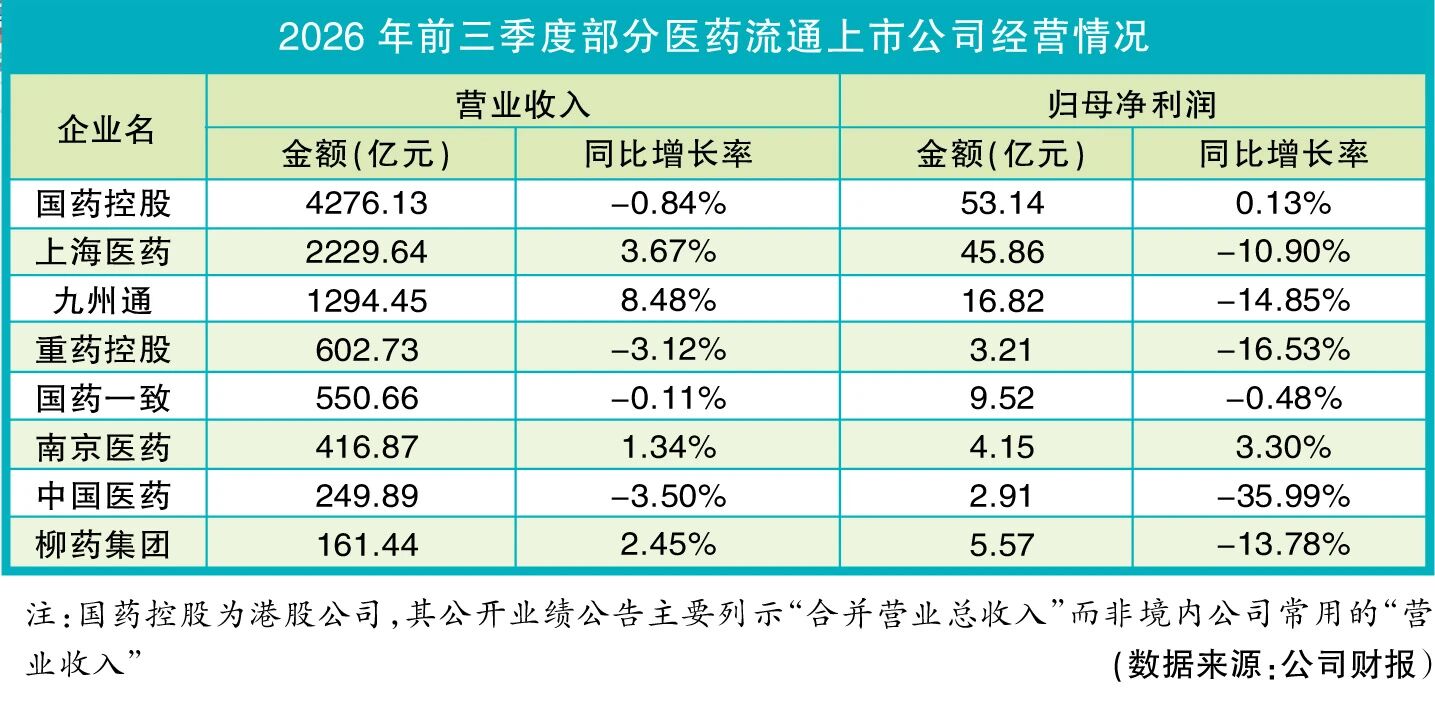
从部分医药流通企业2026年前三季度(1—9月)财报披露数据看,分化与承压并存。国药控股、上海医药、九州通营收规模居前,但盈利增速普遍放缓,国药控股归母净利润同比仅微增0.13%、上海医药和九州通则分别下降10.90%、14.85%,龙头亦难独善其身;区域流通商的盈利压力更为直接,重药控股、中国医药和柳药集团归母净利润同比分别下降16.53%、35.99%和13.78%,国药一致与南京医药的表现则较为平稳。
从产业逻辑来看,价格治理与集采扩面压缩毛利。价格协同治理收窄流通价差,集采扩围挤压毛利空间。柳药集团在三季报中,将归母净利润下滑的主因归结为“批发端集采扩面及工业端中药配方颗粒、中药饮片集采影响持续显现,带来毛利额减少”。这显示,集采与价格治理的影响已经从化学药向中药领域延伸。
净利润大幅下滑的区域流通商,多受行业共性压力与企业个体因素叠加影响。重药控股在营收收缩的同时归母净利润降幅放大,且三季度末应收账款仍达395.51亿元,三季报披露资产减值损失同比增加73.55%,反映资金占用与减值对利润的双重压力;中国医药应收账款156.89亿元、占流动资产约40.5%,每股经营性现金流为-0.4元,现金流压力凸显。而柳药集团尽管前三季度净利下滑13.78%,但第三季度归母净利润环比增长29.71%,显示经营节奏有所修复。反观南京医药,第三季度归母净利润同比增长9.08%、扣非净利润同比增长11.03%,抗压能力相对突出。这说明,行业共性的“增收不增利”之下,企业间的业绩差异主要来自应收账款管控与运营效率的个体执行。
从竞争格局来看,头部与区域、效率与规模的差距拉大。头部企业已经显现效率修复信号。上海医药前三季度扣非归母净利润33.74亿元、同比增长25.02%,经营性现金流净流入53.47亿元、同比增长127.54%,与归母净利润下滑形成反差,指向主业经营质量改善;九州通第三季度扣非归母净利润环比第二季度增长29.45%,公司将其归因于销售回款增加与经营质量提升。在零售端,商务部等9部门于2026年1月发布《关于促进药品零售行业高质量发展的意见》,鼓励零售药店横向并购与批零一体化,行业整合信号明确。
告别“规模为王”
整体看,规模扩张红利正在消退,现金流质量与毛利率韧性成为新的锚点。
从趋势来看,数智化与医保结算将成为影响医药流通上市公司业绩的双重变量。在毛利承压的中期约束下,医保直接结算被视为缓解回款压力的关键变量,其效果已初步显现、全面释放尚需时日。同时,数智化转型成为部分龙头企业的方向选择,九州通以AI、大数据、物联网为支撑布局数智物流与SPD供应链方案,能否转化为可量化的效率红利有待观察。
短期看,行业承压因素集中且明确,包括药品价格治理纵深推进、集采向中药及更多领域扩面、应收账款与回款周期拉长。根据三季报数据,净利润大幅下滑的企业如重药控股、中国医药等,资金占用与毛利收窄的叠加压力仍未出清。中期看,结构性机遇同样清晰,包括创新药械放量带来的渠道增量、医保直接结算对回款节奏的改善、批零一体化政策鼓励,以及数字化供应链对运营效率的提升。
总之,医药流通行业告别跑马圈地的规模时代已成共识,行业正站在从规模竞赛转向效率竞争的分水岭:集采扩面与价格治理暴露了旧模式的边际,扣非归母净利润与经营现金流的改善则指向新能力的萌芽。未来值得关注的核心指标,在于应收账款周转天数能否随医保直接结算持续改善,以及流通价差收窄下企业毛利结构与现金流的真实分化。
来源:医药经济报